Der Anwendungsfall: wie JMAC Lending Ocrolus einsetzt
JMAC Lending, a wholesale mortgage lender, uses Ocrolus Detect inside Encompass to automatically screen every submitted and resubmitted file for document fraud, replacing manual authentication of bank statements, paystubs and W-2s. It also uses Ocrolus for income and bank statement calculations and for document indexing in the Encompass eFolder.
Weitere angegebene Ergebnisse
Zahlen aus der Fallstudie von Ocrolus. usedby hat sie nicht unabhängig gemessen.
Manual document authentication eliminated, saving 15 to 60 minutes per loan file
Document integrity verification running on 100% of files
In den Worten des Kunden
We have zero tolerance for fraud. Ocrolus Detect is a partner to our underwriters to be their second set of eyes. You're not replacing them. You're enhancing them.Nutzer von Ocrolus in der Branche Banken & Kredite
Unternehmen derselben Branche, mit öffentlichen Belegen.
 American Federal MortgageBestätigt
 Banclease AcceptanceBestätigt
 Beacon FundingBestätigt
 Eagle Community Credit UnionBestätigt
 GenWay Home MortgageBestätigt
 Haventree BankBestätigt
Direkt zur Quelle
Auf Basis der veröffentlichten Fallstudie von Ocrolus. Wir prüfen die öffentlichen Belege; die Ergebnisse gibt der Anbieter an.
ocrolus.com- Quelle veröffentlicht
- 2. Sept. 2026
- Zuletzt geprüft
- 7. Okt. 2026
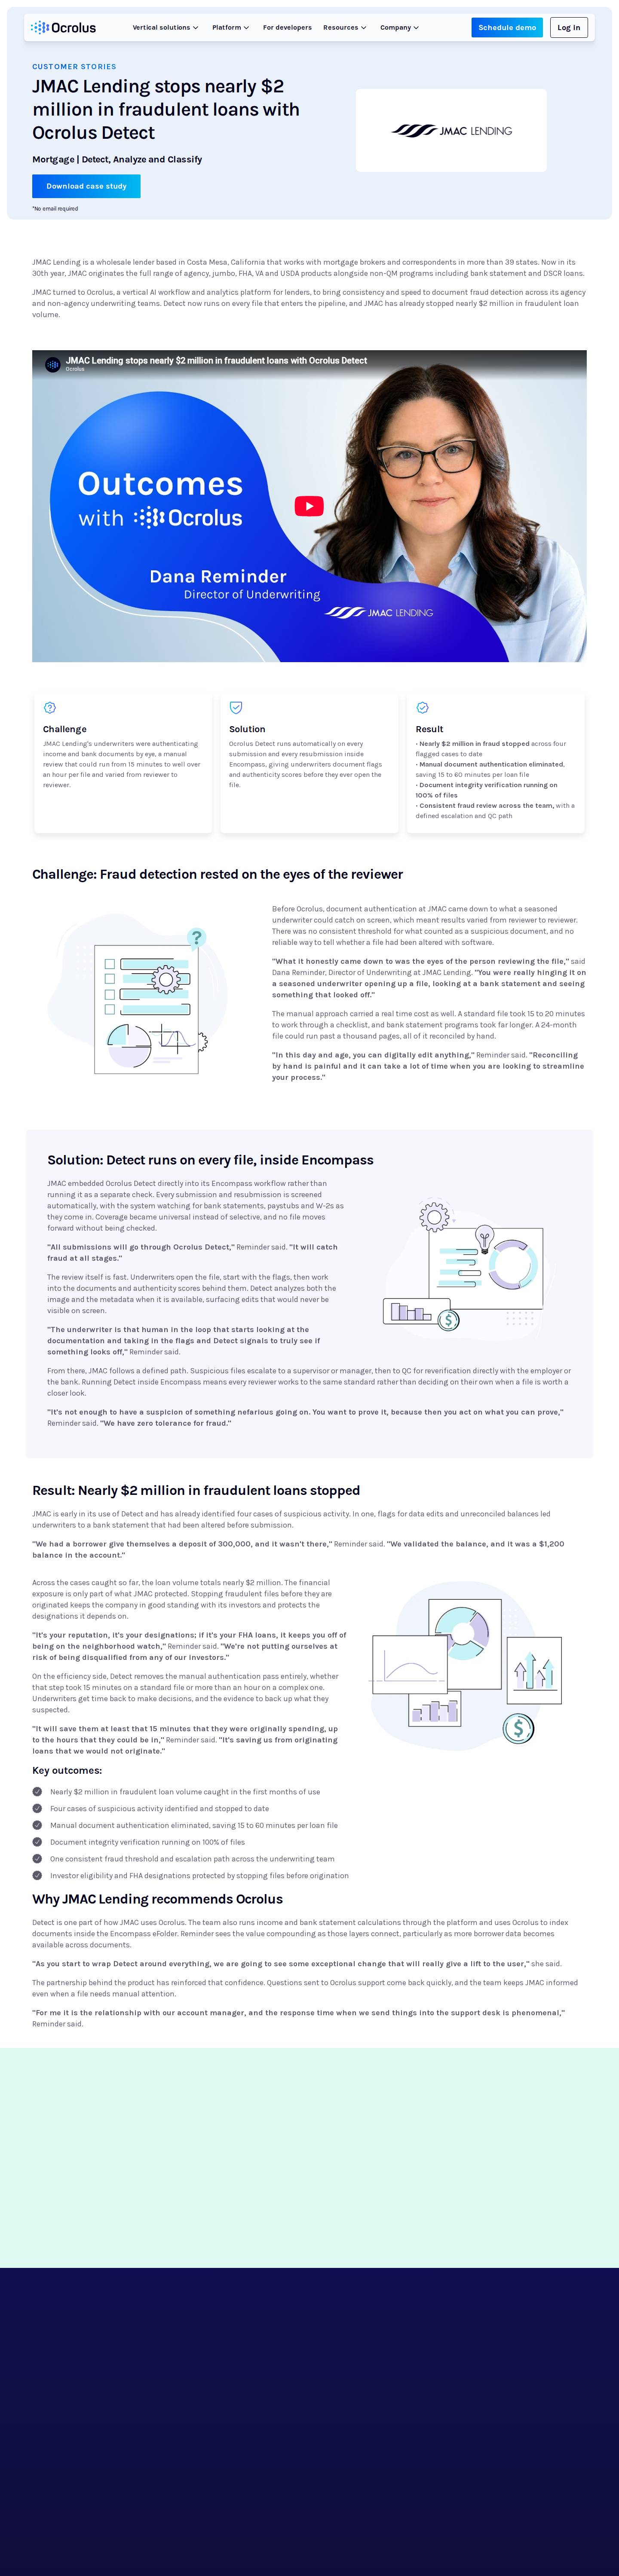 Screenshot der Quelle öffnen
Was die Fallstudie behauptet und was wir geprüft haben
Was wir mit der Seite verglichen haben.
- Die Zahl: Nearly $2 millionGeprüft
Steht wörtlich auf der Seite, nahe dem Namen JMAC Lending.
- Die oben zitierte PassageGeprüft
Wörtlich von der Seite übernommen, nahe dem Namen JMAC Lending.
- Die Zahlen in unserer ZusammenfassungGeprüft
Jede steht auf der Seite.
- Das VeröffentlichungsdatumGeprüft
Aus den eigenen Metadaten der Seite gelesen, nie geschätzt.
- JMAC Lending nutzt OcrolusGeprüft
Eintrag mit Stufe Bestätigt.
- Das Ergebnis selbstNicht geprüft
Wir zitieren es; wir haben es nicht gemessen.
JMAC is early in its use of Detect and has already identified four cases of suspicious activity. In one, flags for data edits and unreconciled balances led underwriters to a bank statement that had been altered before submission.